
「NISAを始めよう」と思って調べていると、すぐにこんな状態になりませんでしょうか。
「どの金融機関で口座を開くの?」「何を買えばいいの?」「つみたて投資枠と成長投資枠はどう使うの?」…選択肢が多すぎて、結局何も決められずに時間だけが過ぎていく。
実はこれは、あなたの知識が足りないからではありません。「商品選び」より先に決めることがあるのに、そこを飛ばしてしまっているからです。
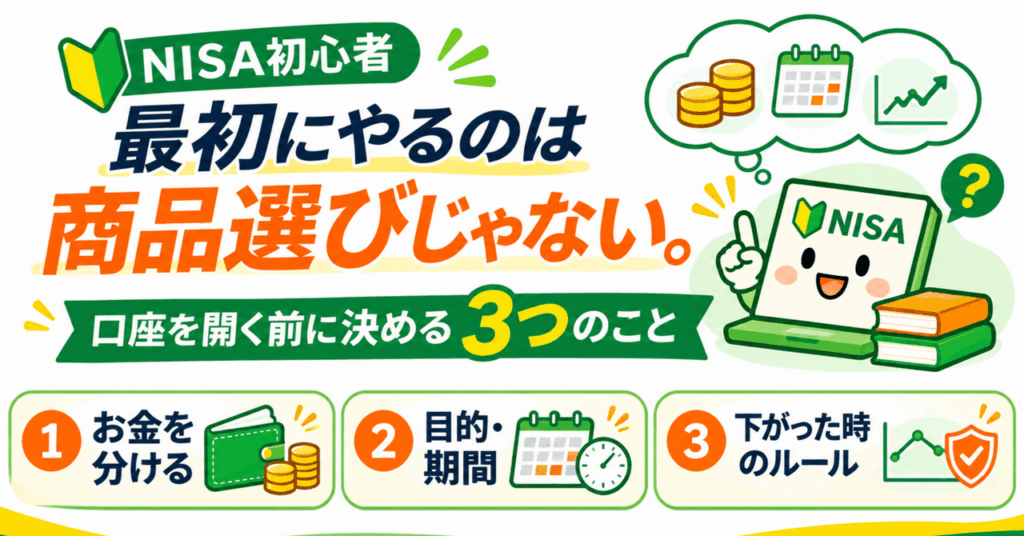
このnoteでは、口座を開く前に決めておきたつ3つのことを、初心者の方向けに整理します。特定の商品や金融機関を勧める内容ではありません。
そもそもNISAとは?「商品」ではなく「制度」です
最初に、よくある勘違いをひとつ。NISAは、買う「商品」ではありません。 投資で得た利益にかかる税金が、一定の範囲でよくなる「制度」です。
つまり、NISA口座を開いただけでは何も起こらず、その中で何に投資するかは、あなたが選ぶことになります。
金融庁のページによると、新しいNISA(2024年開始)の基本は次のとおりです。
-
つみたて投資枠:年間120万円まで
-
成長投資枠:年間240万円まで
-
両方を併用しても、年間の上限は合計360万円
-
非課税で保有できる期間は無期限
-
非課税で保有できる金額の上限(生涯の総枠)は1,800万円(うち成長投資枠は1,200万円まで)
-
口座を開けるのは、1人1口座のみ
ここで大事なのは、「非課税」と「損をしない」は別だということです。NISAでも、投資した商品の価格が下がれば、損をする可能性があります。
→ だからこそ、商品を選ぶ前に決めておくことがあります。
決めること1:「使うお金」と「使わないお金」を分ける
最初に決めるのは、いくら投資に回すかではなく、いくらは投資に回さないかです。
次のようなお金は、投資とは別に残しておくことが大切です。
-
生活費(家賃、食費、光熱費など)
-
病気や失業などに備える「もしものお金」
-
数年以内に使う予定があるお金(旅行、引っ越し、結婚など)
「もしものお金」は、生活費の数か月分を目安にするという考え方がよく言われますが、必要な額は人によって違います。家族構成や仕事の安定度で、自分なりの基準を決めてください。
これを先に決めておくと、相場が下がったときでも、「生活費に手をつけないといけない」という状況を避けやすくなります。
決めること: 継続して投資に回せるお金は、毎月いくらか。一括で回す場合は、いくらか。
決めること2:「何のために、いつまでに」を決める
次に決めるのは、目的と期間です。
-
老後のため(何年先?)
-
子どもの教育資金のため(何年後?)
-
住宅の頭金のため(何年後?)
-
とりあえず、お金の勉強として少額から試してみたい
ここがこのあとの判断の軸になります。価格は日々動くものなので、使うまでの期間が短いお金ほど、価格の変動の影響を受けやすくなります。 逆に、使うまでに時間があるお金は、一時的に下がっても待てる余地があります。
「いつ使うお金なのか」が分からないまま始めると、相場が下がったときに、続けるかやめるかの判断ができなくなります。
決めること: 目的は何か。そのお金は、何年後に使うか。
決めること3:「下がったとき」にどうするかを先に決めておく
3つ目は、いちばん大事で、いちばん後回しにされやすいものです。
投資には価格が変動するリスクがあり、元本を下回ることもあります。頃って投資を始めて、そのあと価格が下がったときに、こんな気持ちになる方は少なくありません。
-
「これ以上下がったら怖い」
-
「今のうちに売ってしまったほうがいいかも」
このような気持ちは、とても自然なものです。ただ、気持ちが動いている最中に、落ち着いて判断するのは難しいものです。
だから、始める前に、落ち着いているうちに自分のルールを決めておきましょう。例えば次のようなものです。
-
価格が下がっても、目的と期間は変わらないので、継続を基本にする
-
生活費に影響が出るような金額は、そもそも投資に回さない
-
どれくらい下がったら、一度立ち止まって見直すかを決めておく
これはあくまで「例」です。正解は人によって違います。大切なのは、自分で納得して決めておくことです。
決めること: 価格が下がったとき、自分はどうするか。
3つ決めたあとの流れ
3つが決まったら、ようやく「口座と商品」の話に進めます。大きな順番は次のとおりです。
-
3つを決める(このnoteの内容)
-
金融機関を選ぶ(NISA口座は1人1口座のため、手数料や取り扱い商品、使いやすさを比べる)
-
つみたて投資枠・成長投資枠の使い方を決める
-
少額から始め、値動きに慣れていく
「どの商品がいいか」の前に、この3つがあると、情報に振り回されにくくなります。このあとの「選び方」も、自分の軸で考えられるようになります。
今日できる、5分の書き出しワーク
次の4つを、メモやスマホのメモ帳に書き出してみてください。
-
私が「投資に回さないお金」は、___円
-
毎月、継続して投資に回せるのは、___円
-
目的は、___。使うのは、___年後
-
価格が下がったとき、私は___する
完璧に埋めなくて大丈夫です。空欄のところが、あなたにとって「まだ分からないこと」です。そこから調べれば、行き先のない情報集めにはなりません。
一人で決めるのが難しいときは
「自分の場合の金額や期間が、うまく決められない」という方もいらっしゃると思います。
「お金のガッコウ マネ学」(運営:株式会社アイキカク)には、NISAをテーマにした学びの場があります。
-
NISA&株体験ゲーム会:オリジナルゲームで、NISAの効果を体験できます
-
NISAの仕組み 勉強会:NISAの仕組みや、やってしまいがちなNG行動について解説します
-
VAI(オンライン投資スクール):動画・Zoomライブ授業で、自分のペースで体系的に学べます
-
Finorie(マンツーマンレッスン):女性向けの個別プログラムで、NISAを含む資産形成の進め方を、講師と一緒に整理します
詳しい内容と最新のプラン・料金は、各ページでご確認ください。
まとめ
-
NISAは「商品」ではなく、税金の優遇を受けられる「制度」。非課税でも、損をすることはある
-
口座を開く前に決めるのは、①投資に回すお金と回さないお金 ②目的と期間 ③下がったときの行動
-
商品選びは、この3つが決まってからで遅くない
次の記事では、「家計簿が続かない理由」を取り上げます。お金の現在地をつかむ第一歩です。
※このnoteは教育・情報提供を目的としたもので、特定の金融商品の売買を勧めるものではありません。投資には価格変動などにより損失が生じる可能性があります。制度の内容は2026年11月09日時点の金融庁の公開情報をもとにしています。最新の情報は金融庁のページでご確認ください。実際の判断は、ご自身の責任で行ってください。
運営:株式会社アイキカク(お金のガッコウ マネ学)