
年末が近づいてくると、こんな声が聞こえてきます。
「そういえば、年末調整の書類…」「ふるさと納税、まだやってない…」「医療費、領収書どこやったっけ…」
年末は、年内に動かないといけないことと、年明けでも間に合うことが混ざっているので、何から手をつければいいか分かりにくくなります。
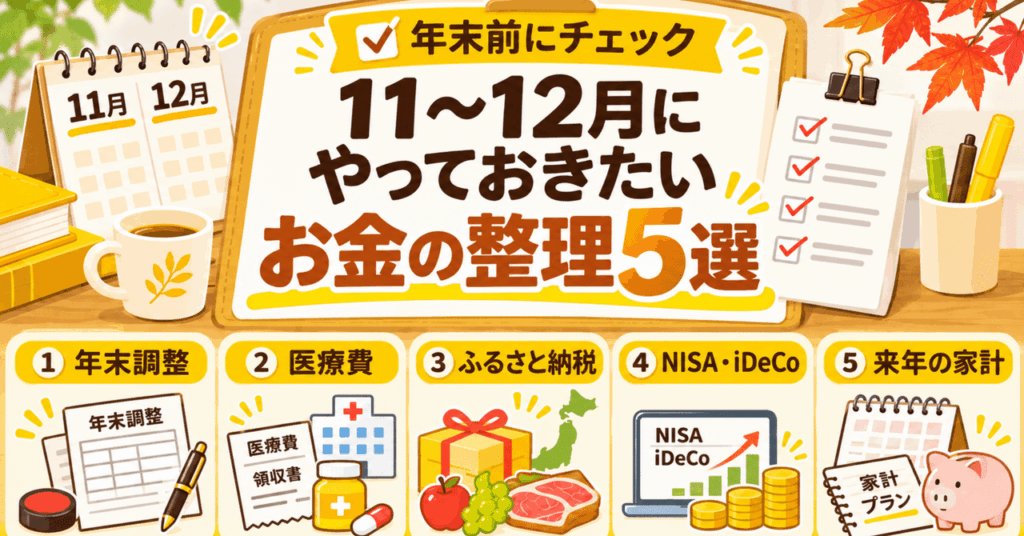
このnoteでは、11〜12月に整理しておきたいお金のことを5つに絞って、順番にご紹介します。
※会社員(給与所得者)の方を主な対象に書いています。個人事業主などの方は、手続きが異なる点があります。税金の個別の判断は、税務署や税理士にご確認ください。
① 年末調整の書類を確認する
会社員の方は、勤務先から年末調整用の申告書が配られます。国税庁のページには、給与所得者が扱う申告書として次のようなものが挙がっています。
-
給与所得者の扶養控除等申告書
-
給与所得者の基礎控除申告書兼配偶者控除等申告書…(正式名称は長いです)
-
給与所得者の保険料控除申告書
-
給与所得者の住宅借入金等特別控除申告書兼計算明細書(住宅ローン控除を受ける方)
どれを提出するかは、あなたの状況によって違います。提出の期限や方法(紙・オンライン)は、勤務先の案内に従ってください。
やっておきたいこと
-
勤務先から届いた書類と、提出期限を確認する
-
保険料の控除証明書など、必要な書類が手元にあるか見ておく
-
iDeCoをしている方は、「小規模企業共済等掛金払込証明書」が届いているか確認する(届く時期は、iDeCo公式サイトで確認できます)
書類が集まっていれば、あとは勤務先の案内どおりに記入するだけです。
② 医療費をざっと集計する
今年、病院や薬局でたくさん支払った方は、医療費控除が使えるかもしれません。
国税庁のページによると、ポイントは次のとおりです。
-
対象は、自分や、生計を一にする配偶者・親族のために、1月1日から12月31日の間に支払った医療費
-
控除額は、「支払った医療費の合計額(保険金などで補てんされる金額は差し引く)」から、10万円(総所得金額等が200万円未満の方は、その5%)を引いた金額
-
受けるには、確定申告をする必要があります(年末調整だけでは受けられません)
-
領収書は通常は添付不要ですが、確定申告の期限から5年を経過するまでは、提示を求められることがあるため、保管しておくことが大事です
このあとの申告は年明けですが、「今年の分を集めておく」のは、今のうちにやっておくと楽です。
やっておきたいこと
-
今年の医療費の領収書を、一か所にまとめる
-
家族分も含めて、ざっと合計を出してみる
-
保険証や医療保険の「医療費通知」があれば、あわせて保管する
合計が10万円に達しない場合も、「対象にならない」と分かるだけで、気持ちがすっきりします。
③ ふるさと納税の「今年分」を確認する
ふるさと納税は、寄附をした年の所得税と、翌年度の住民税から控除される仕組みです(総務省のページより)。つまり、今年分として控除を受けたい場合は、今年中に寄附を済ませる必要があります。
ここで確認しておきたいのは、次の3つです。
-
自己負担は2,000円。寄附額から2,000円を引いた金額をもとに控除額が計算されます
-
控除の上限額は、収入や家族構成などで人それぞれ違います。各サイトのシミュレーションや、お住まいの市区町村で目安を確認しましょう
-
ワンストップ特例制度は、確定申告が不要な給与所得者等で、寄附先が5団体以内の場合に使えます。ワンストップ特例を使うと、控除は全額が翌年度の住民税から行われます
注意したいのは、医療費控除などで確定申告をする場合は、ふるさと納税も確定申告の中で申告する必要がある点です(ワンストップ特例は「確定申告が不要な人」向けの制度のため)。申請書の期限は、寄附先の自治体の案内で確認してください。
返礼品やサイトをここでお勧めすることはしません。寄附の決済締切はサイトや自治体によって違うことがあるので、年末ギリギリを避けて、余裕をもって進めるのが安心です。
④ 今年のNISA・iDeCo・積立の状況を確認する
投資をしている方・始めている方は、今年の状況をさっと見ておきましょう。
金融庁のページによると、新しいNISAの年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円(併用して合計360万円)です。
ただ、「枠を使い切らなくてはいけない」ということはありません。 大切なのは、枠を埋めることではなく、自分の目的と期間、生活費とのバランスに合っているかです(詳しくは、[【NISA初心者】最初にやるのは「商品選び」じゃない…|【https://note.com/manegaku_note/n/n1d6971c441b9?sub_rt=share_pw】])。
やっておきたいこと
-
今年、いくら積み立てたか(あるいは積み立てていないか)を確認する
-
来年も同じ金額で続けられるか、生活費とのバランスを見直す
-
年内に追加で投資したい場合は、金融機関ごとに注文の締切が異なるため、早めに確認する
ここで無理に何かを始める必要はありません。「現在地を知る」だけで十分です。
⑤ 来年の家計で「変えること」を1つだけ決める
最後は、今年を振り返って、来年のための準備をします。大がかりな家計の見直しはいりません。次の3つだけ見れば十分です。
-
今年のざっくりな収入
-
今年のざっくりな支出
-
今年の貯金・積立の増え方
そして、「来年、変えること」を1つだけ決めてください。例えば次のようなものです。
-
固定費(通信費・サブスク・保険)を一度見直す
-
家計簿を、「ゆるく」始めてみる([家計簿が3日坊主で終わる理由と、続く人の「ゆるい」仕組み|【URL】])
-
ボーナスや臨時収入の使い道を、「使う・貯める・楽しむ」に分けて考える
全部やる必要はありません。1つで十分です。年末は、いちばん「やりたい気持ち」が出やすい時期でもあります。
年末までの流れを並べてみると
5つを、いつやるかで並べると、次のようなイメージです。
-
今すぐ:① 年末調整の書類を確認、② 医療費の領収書をまとめる
-
12月中旬までに:③ ふるさと納税を今年分として済ませる
-
年末までに:④ NISA・iDeCo・積立の状況を確認、⑤ 来年変えることを1つ決める
-
年明け:医療費控除やふるさと納税の確定申告の準備(時期は国税庁のお知らせで確認)
一人で整理するのが大変なときは
「やることが多くて、何から手をつけていいか分からない」という方もいらっしゃると思います。
「お金のガッコウ マネ学」(運営:株式会社アイキカク)は、家計・節約・NISAなど、お金の基礎を初心者向けに学べる場をご用意しています。個別に相談しながら進めたい女性の方には、マンツーマンレッスン「Finorie(フィノリー)」もあります。無料体験の受付もありますので、最新の内容は申込ページでご確認ください。
まとめ
-
① 年末調整の書類を確認 ② 医療費を集計 ③ ふるさと納税の今年分 ④ NISA・iDeCo・積立の確認 ⑤ 来年変えることを1つ
-
年内に動くことと、年明けでも間に合うことを分けると、慢てずに済みます
-
全部を完璧にやらなくて大丈夫。まずはひとつだけ
無理のないペースで、整えていきましょう。
※このnoteは教育・情報提供を目的としたものです。税金・投資の個別の判断をしたり、特定の金融商品やサービスの利用を勧めるものではありません。制度の内容は2026年11月16日時点の国税庁・総務省・金融庁の公開情報をもとにしています。最新の情報やご自身の場合については、税務署や税理士、各機関のページでご確認ください。投資には価格変動などにより損失が生じる可能性があります。
運営:株式会社アイキカク(お金のガッコウ マネ学)