
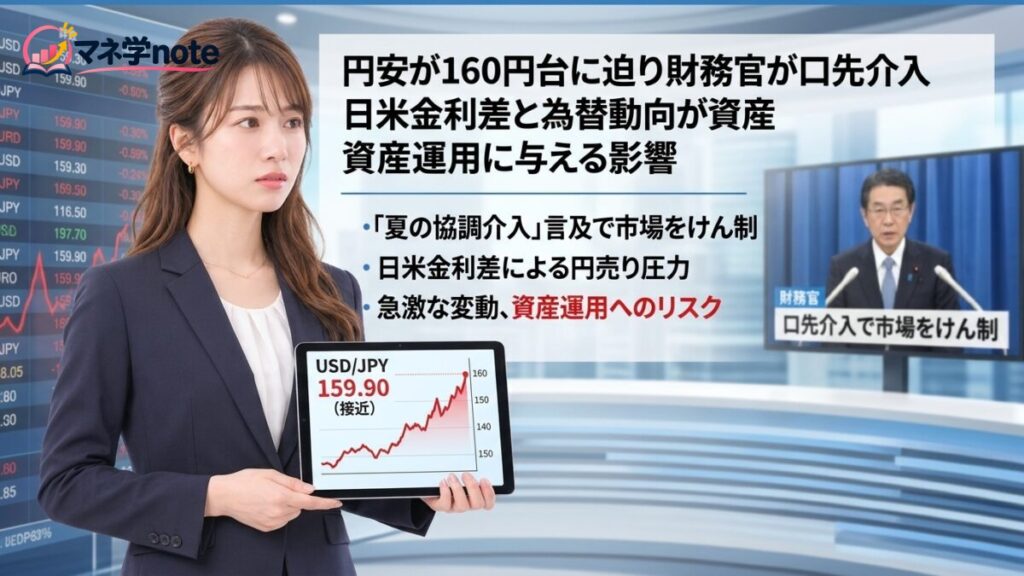
外国為替市場において円相場が1ドル=160円台に迫る水準まで下落し、円安の加速に対して日本の通貨当局である財務省の財務官が市場をけん制する発言(口先介入)を行いました。報道によると、過去に実施された夏の協調介入などの実績にも言及しつつ、急激な為替変動に対して強い警戒感を示しています。
今回の円安進行の背景には、米国の利上げ観測などを背景とした日米の金利差が存在します。金利が高い米ドルが買われ、相対的に金利が低い円が売られやすい状況が続いており、通貨当局の動向とあわせて市場の大きな関心を集めています。
為替レートの急激な変動や当局による為替介入への警戒は、外貨建て資産を保有する投資家や、毎月コツコツと積立投資を行っている投資初心者にとっても資産価値やリスク管理の観点から無視できない要素となります。
この記事のポイント
- 円相場が1ドル=160円台に迫り、財務官が夏の協調介入に言及して市場をけん制した
- 円安加速の背景には米利上げ観測に伴う日米金利差の存在がある
- 通貨当局による口先介入を受け、実際の為替介入(外国為替平衡操作)への警戒が高まる
- 急激な為替変動は外貨建て資産や積立投資の評価額に直結するため為替リスクへの理解が必要である
ニュースの概要と背景
外国為替市場において、円相場が1ドル=160円台に迫る水準まで下落したことを受け、財務省の財務官が円安の急加速に対して警告を発しました。当局者が市場に対して発言を通じて過度な変動を戒める「口先介入(くちさきかいにゅう:実際の資金売買を伴わずに発言で市場心理に働きかける手法)」が行われ、夏の協調介入(複数の国や中央銀行が足並みをそろえて行う為替介入)に言及する形で市場へのけん制が図られています。
こうした円安の主因として挙げられるのが、米国における利上げ観測とそれに伴う日米の金利差です。金利の高い通貨にお金が集まりやすいという為替市場の基本的な性質から、日米の金利差拡大を見越したドル買い・円売りの圧力が継続しています。
日本の財務省は過去にも過度な為替変動を抑制するために「外国為替平衡操作(いわゆる為替介入)」を実施してきましたが、今回も当局がどのタイミングで実際の実弾介入に踏み切るか、あるいは関係国との協調が視野に入っているのかについて市場参加者の緊張感が高まっています。
今後の注目点
今後の焦点となるのは、日米金利差の動向とともに、通貨当局が口先介入から実際の市場介入(外国為替平衡操作)へと舵を切るかどうかという点です。1ドル=160円前後の節目において、財務省や日本銀行がどのような姿勢を示すかが注視されています。
投資を学ぶ初心者にとって特に注目すべきなのは、為替動向が自身の資産運用にどのような影響をもたらすかという視点です。米国の利上げ観測や金利動向は、為替相場だけでなく株式市場や債券市場全体の価格形成にも波及します。
また、円安局面では外貨建て資産(外国株式や外貨建て投資信託など)の円換算価値が押し上げられる傾向がある一方で、急激な介入によって円高方向へ相場が反転した場合には、資産の円換算評価額が急激に目減りする為替リスク(為替変動による損失の可能性)が生じる点に注意が必要です。
まとめ
今回のニュースは、米利上げ観測に伴う日米金利差から円安が160円台目前まで進み、それに対して財務官が過去の介入事例に触れながら市場を強くけん制したというものです。
資産運用を行う上では、短期的な為替介入の有無や口先介入の言葉そのものに過度に振り回されるのではなく、その背景にある各国の金融政策や金利環境を冷静に把握することが重要になります。
特に積立投資などを通じて長期で資産形成を目指す方にとっては、円安・円高の双方向の変動が起こり得る前提を持ち、為替リスクの管理や分散投資の重要性を改めて確認する契機と言えます。